Экономика и управление
Прибыль автосервиса: почему деньги в кассе и результат месяца различаются
Разберите выручку, вклад заказов, операционный результат и движение денег. Таблица поможет увидеть, почему загруженный автосервис не накапливает прибыль.
Схема к статье · можно увеличить
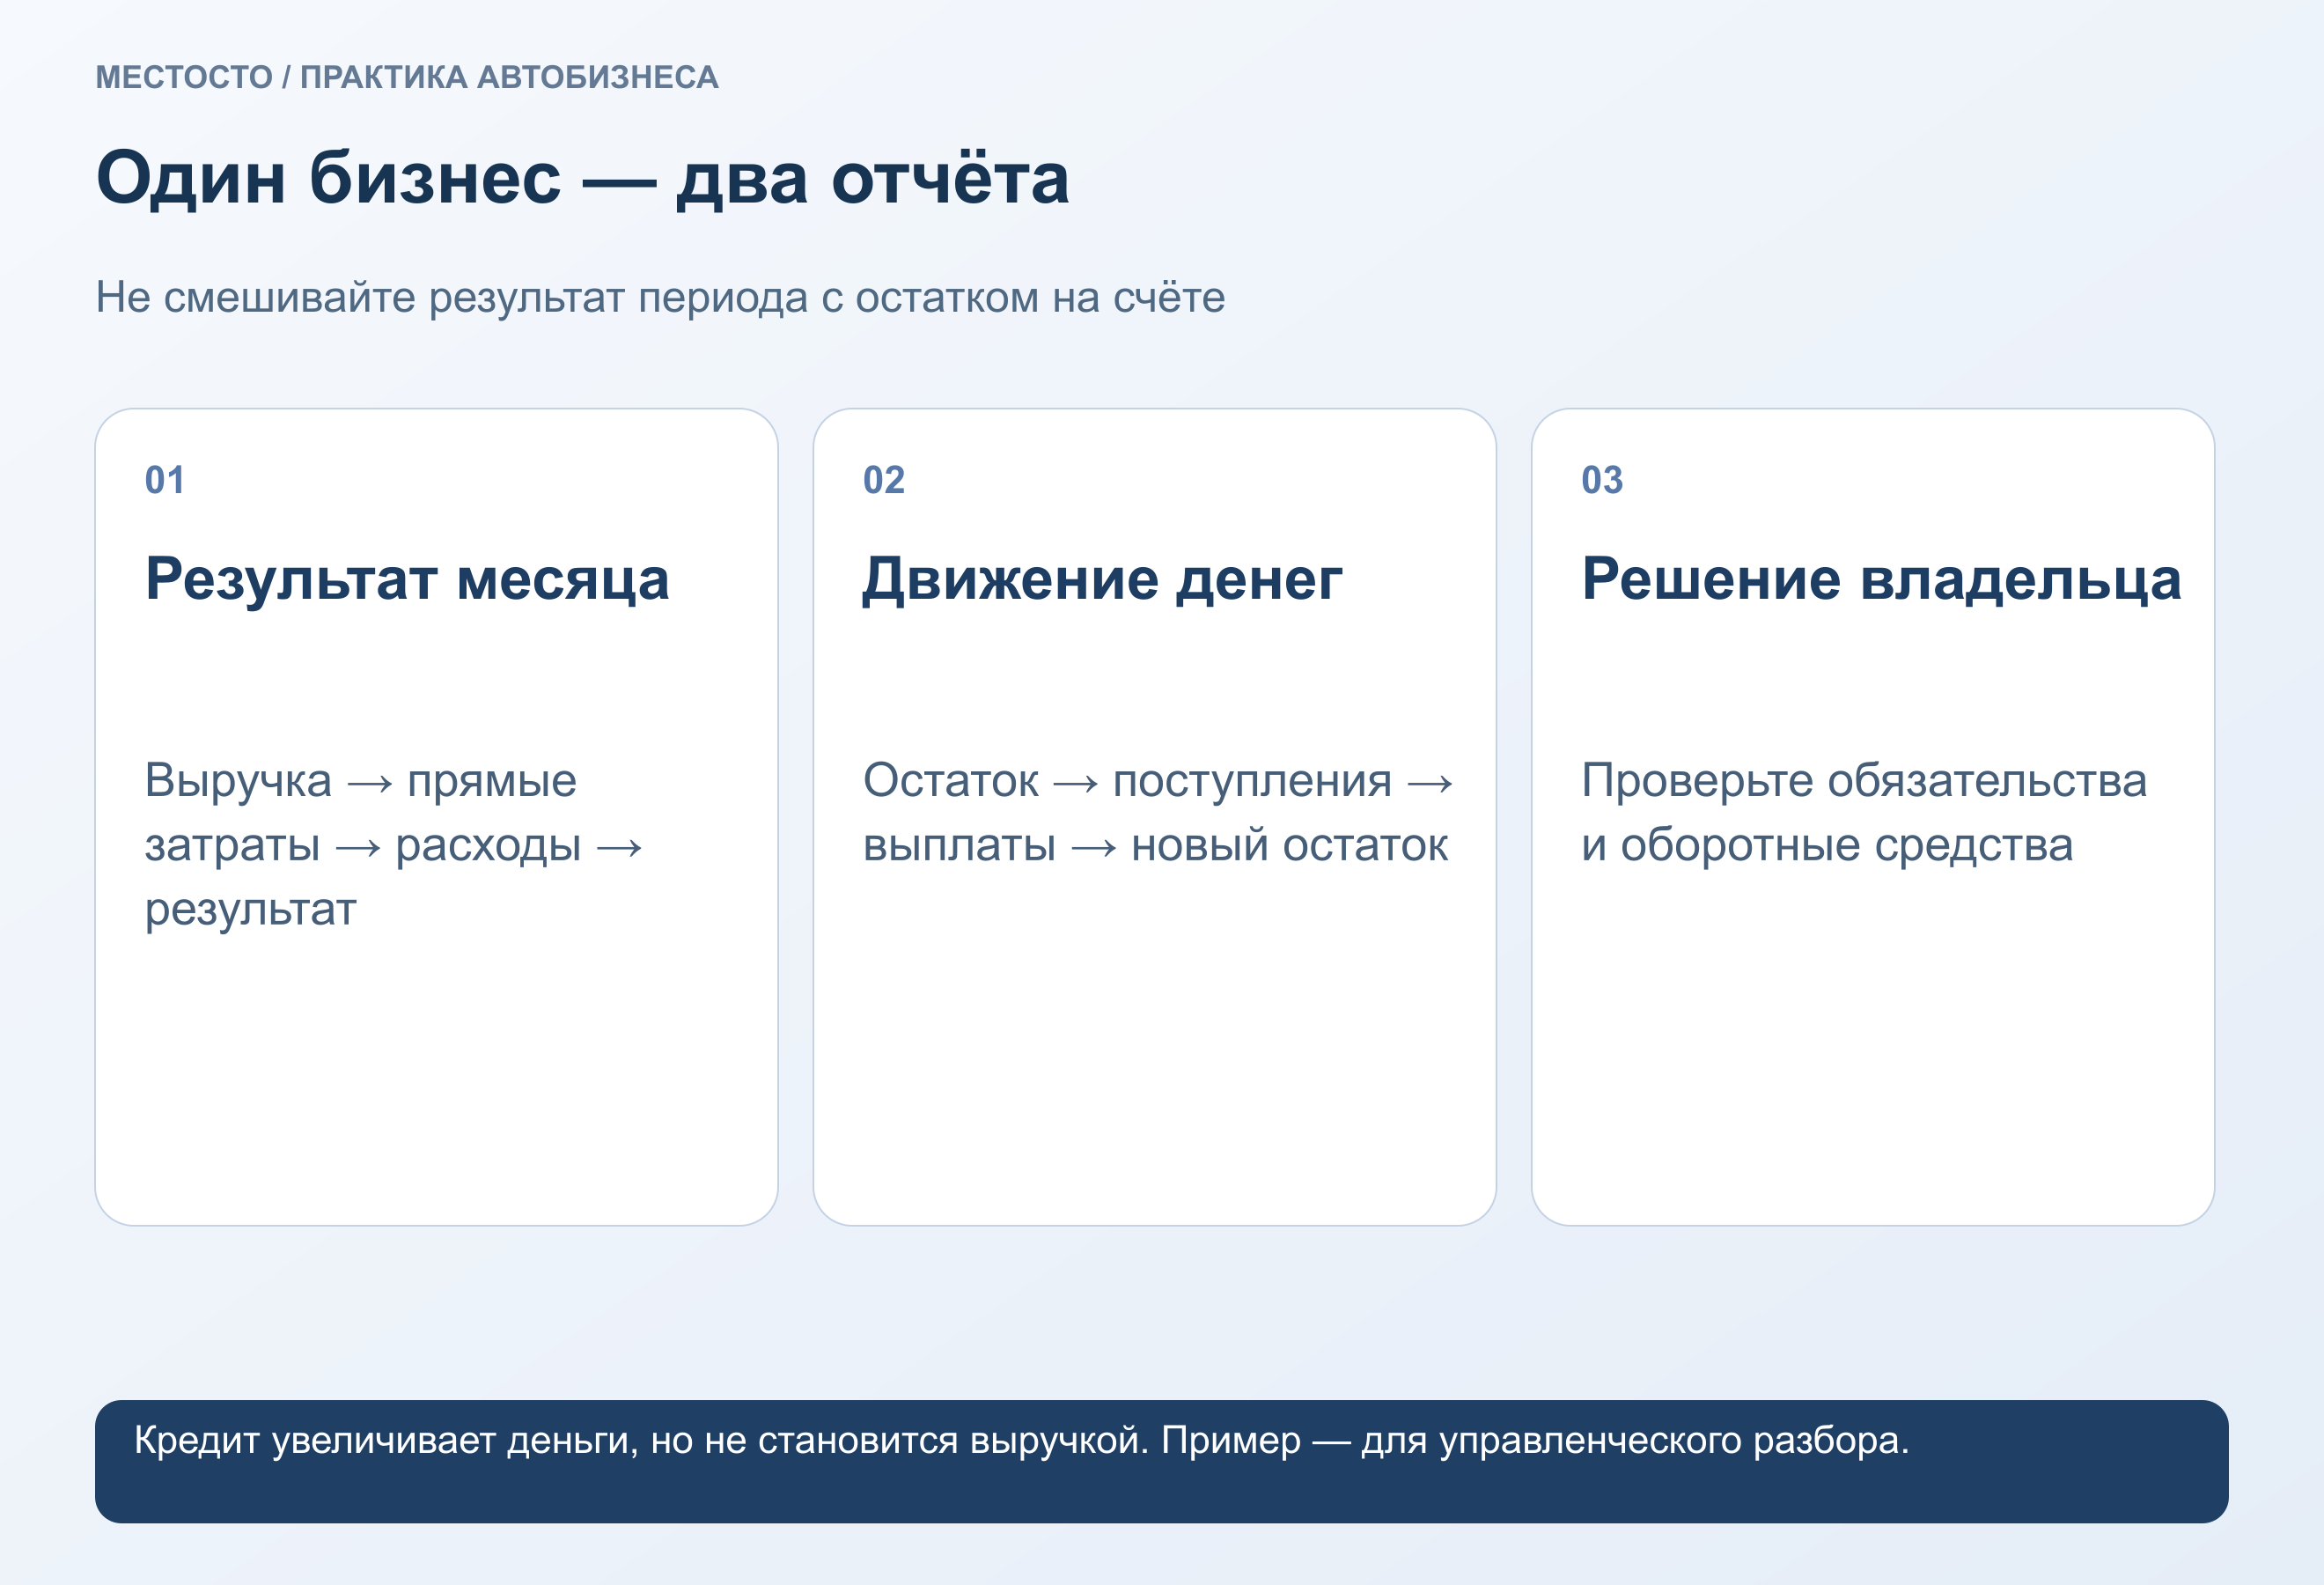
Полная запись и большой оборот не гарантируют, что владельцу есть что вывести из бизнеса. Часть денег принадлежит поставщикам, часть получена авансом, а будущие выплаты по зарплате ещё не прошли по счёту. Начинать разбор нужно с двух разных вопросов: заработал ли сервис за период и хватает ли денег на ближайшие обязательства.
Договоритесь о названиях показателей
В управленческом отчёте сначала определите, что именно означает каждая строка. Выручку работ отделяйте от выручки запчастей. Возвраты и скидки учитывайте последовательно. Если применим НДС, согласуйте с бухгалтером единую базу сравнения: нельзя вычитать затраты без налога из выручки с налогом и считать разницу прибылью.
Вклад заказов — выручка за вычетом выбранных прямых переменных затрат. Операционный результат получается после покрытия расходов станции. Чистая прибыль требует учёта всех относящихся к периоду расходов, процентов и налогов; остаток на банковском счёте её не заменяет.
Посмотрите на один условный месяц
| Показатель | Сумма | Как читать |
|---|---|---|
| Выручка работ и запчастей | 2 000 000 ₽ | Продажи за период |
| Прямые переменные затраты | 1 100 000 ₽ | Детали, сдельные затраты и другое по принятой модели |
| Вклад заказов | 900 000 ₽ | Ресурс на содержание станции |
| Постоянные операционные расходы | 650 000 ₽ | Аренда, администрация и остальные выбранные статьи |
| Операционный результат | 250 000 ₽ | До отдельно учитываемых процентов и налогов |
Это учебный пример, а не норматив прибыльности. Если амортизация или часть зарплаты не включены в расходы, это нужно явно обозначить. Сравнивать два месяца можно только при одинаковой классификации затрат.
Отдельно составьте движение денег
Покупка оборудования уменьшает деньги сразу, но её отражение в прибыли зависит от принятого порядка учёта. Получение кредита увеличивает остаток, хотя продажей не является. Погашение основного долга уменьшает деньги, но не равно текущему операционному расходу. Именно поэтому отчёт о движении денег и отчёт о результатах дополняют друг друга.
Составьте календарь ближайших выплат: поставщики, аренда, зарплата, обязательные платежи и обслуживание долгов. Напротив поставьте ожидаемые поступления с реалистичными датами. Клиентский аванс не считайте свободным ресурсом, пока не обеспечено выполнение заказа.
Найдите место, где уходит результат
Разбирайте изменения последовательно. Сначала проверьте количество закрытых заказов, затем выручку на заказ и прямые затраты. После этого смотрите скидки, возвраты, переделки и постоянные расходы. Если вырос оборот дорогих деталей с небольшой наценкой, общий процент результата может снизиться даже при росте абсолютной суммы.
Не делайте вывод по среднему чеку без состава работ. Один крупный ремонт может скрыть падение обычного потока. Полезно сравнить одинаковые группы услуг и отдельно собственный парк, внешних клиентов и корпоративные договоры.
Введите короткое закрытие месяца
Назначьте дату, когда проверяются незакрытые заказы, возвраты, поступление деталей и расходы без документов. Ответственный должен объяснить расхождения, а не просто выгрузить красивый график. Сохраните правила, какие затраты относятся к какому месяцу и как распределяются общие статьи.
На встрече владельца и управляющего достаточно разобрать три отклонения с наибольшим влиянием. Для каждого запишите действие, ответственного и дату следующего замера. Например: сократить закупку медленно оборачиваемых деталей, восстановить учёт расходников или изменить план загрузки диагноста.
Решайте вопрос о выводе денег после проверки обязательств
Даже положительный результат не означает, что всю сумму можно немедленно забрать. Проверьте задолженность, будущие платежи и необходимый запас оборотных средств. Порядок выплат собственнику зависит от формы бизнеса и оформляется с бухгалтером. Управленческий отчёт помогает принять решение, но не заменяет бухгалтерский и налоговый учёт.
Вопросы по теме
Можно ли считать прибыль как поступления минус выплаты?
Это даст изменение денег за период. В нём могут быть кредиты, авансы, закупки оборудования и другие операции, которые иначе отражаются в результате.
Есть ли нормальный процент прибыли для любого СТО?
Универсального процента нет. Сначала согласуйте метод расчёта, затем сравнивайте одинаковую модель сервиса и структуру работ.