Экономика и управление
Как рассчитать стоимость нормо-часа автосервиса
Рассчитайте ставку через расходы и продаваемые часы. Пример с загрузкой, оплатой механиков и вкладом запчастей поможет проверить прайс СТО.
Схема к статье · можно увеличить
Две станции могут продавать одинаковую замену детали по разной цене и обе работать разумно. У них отличаются аренда, состав команды, поток заказов и время, которое действительно удаётся продать. Поэтому цена соседнего сервиса полезна для сравнения предложения, но не отвечает на вопрос, покрывает ли ваш прайс расходы.
Разделите три вида часов
Календарные часы показывают продолжительность смен. Производственные — фактическое время выполнения работ. Продаваемые нормо-часы — объём работ, который вошёл в согласованные и закрытые заказы. Эти величины не совпадают: сотрудник может ждать деталь или согласование, а норматив операции может отличаться от её фактической длительности.
Для расчёта ставки нужны продаваемые часы. Выгрузите их хотя бы за несколько сопоставимых месяцев, отдельно отметив переделки, обучение и работу на собственный парк. Если нормы в заказах заполняются непоследовательно, сначала наведите порядок в справочнике операций. Иначе точная формула будет считать случайные данные.
Соберите расходы без двойного счёта
Разделите затраты на постоянные и зависящие от объёма. Аренда, административная часть зарплаты и подписки обычно входят в первый блок. Сдельная оплата, относимые к ней начисления и расходные материалы — во второй. Оклад механика нельзя одновременно полностью включить в постоянные расходы и повторно вычитать как переменный процент.
Вклад запчастей считайте после закупочной стоимости, доставки и других прямых затрат по деталям. Вся выручка магазина не может уменьшать расходы ремонтной зоны: значительная её часть нужна для расчётов с поставщиками.
Формула для упрощённой модели
Если переменные расходы составляют долю выручки работ, используйте расчёт:
Ставка = (постоянные расходы + целевой операционный результат − вклад запчастей) / (продаваемые часы × (1 − доля переменных расходов)).
Здесь операционный результат — выбранная управленческая величина до отдельно учитываемых процентов и налогов на результат. Это не готовая налоговая модель. Если затраты задаются суммой на час, а не процентом, их нужно прибавлять к часовым расходам отдельно, а не подставлять в знаменатель.
Пример и проверка загрузки
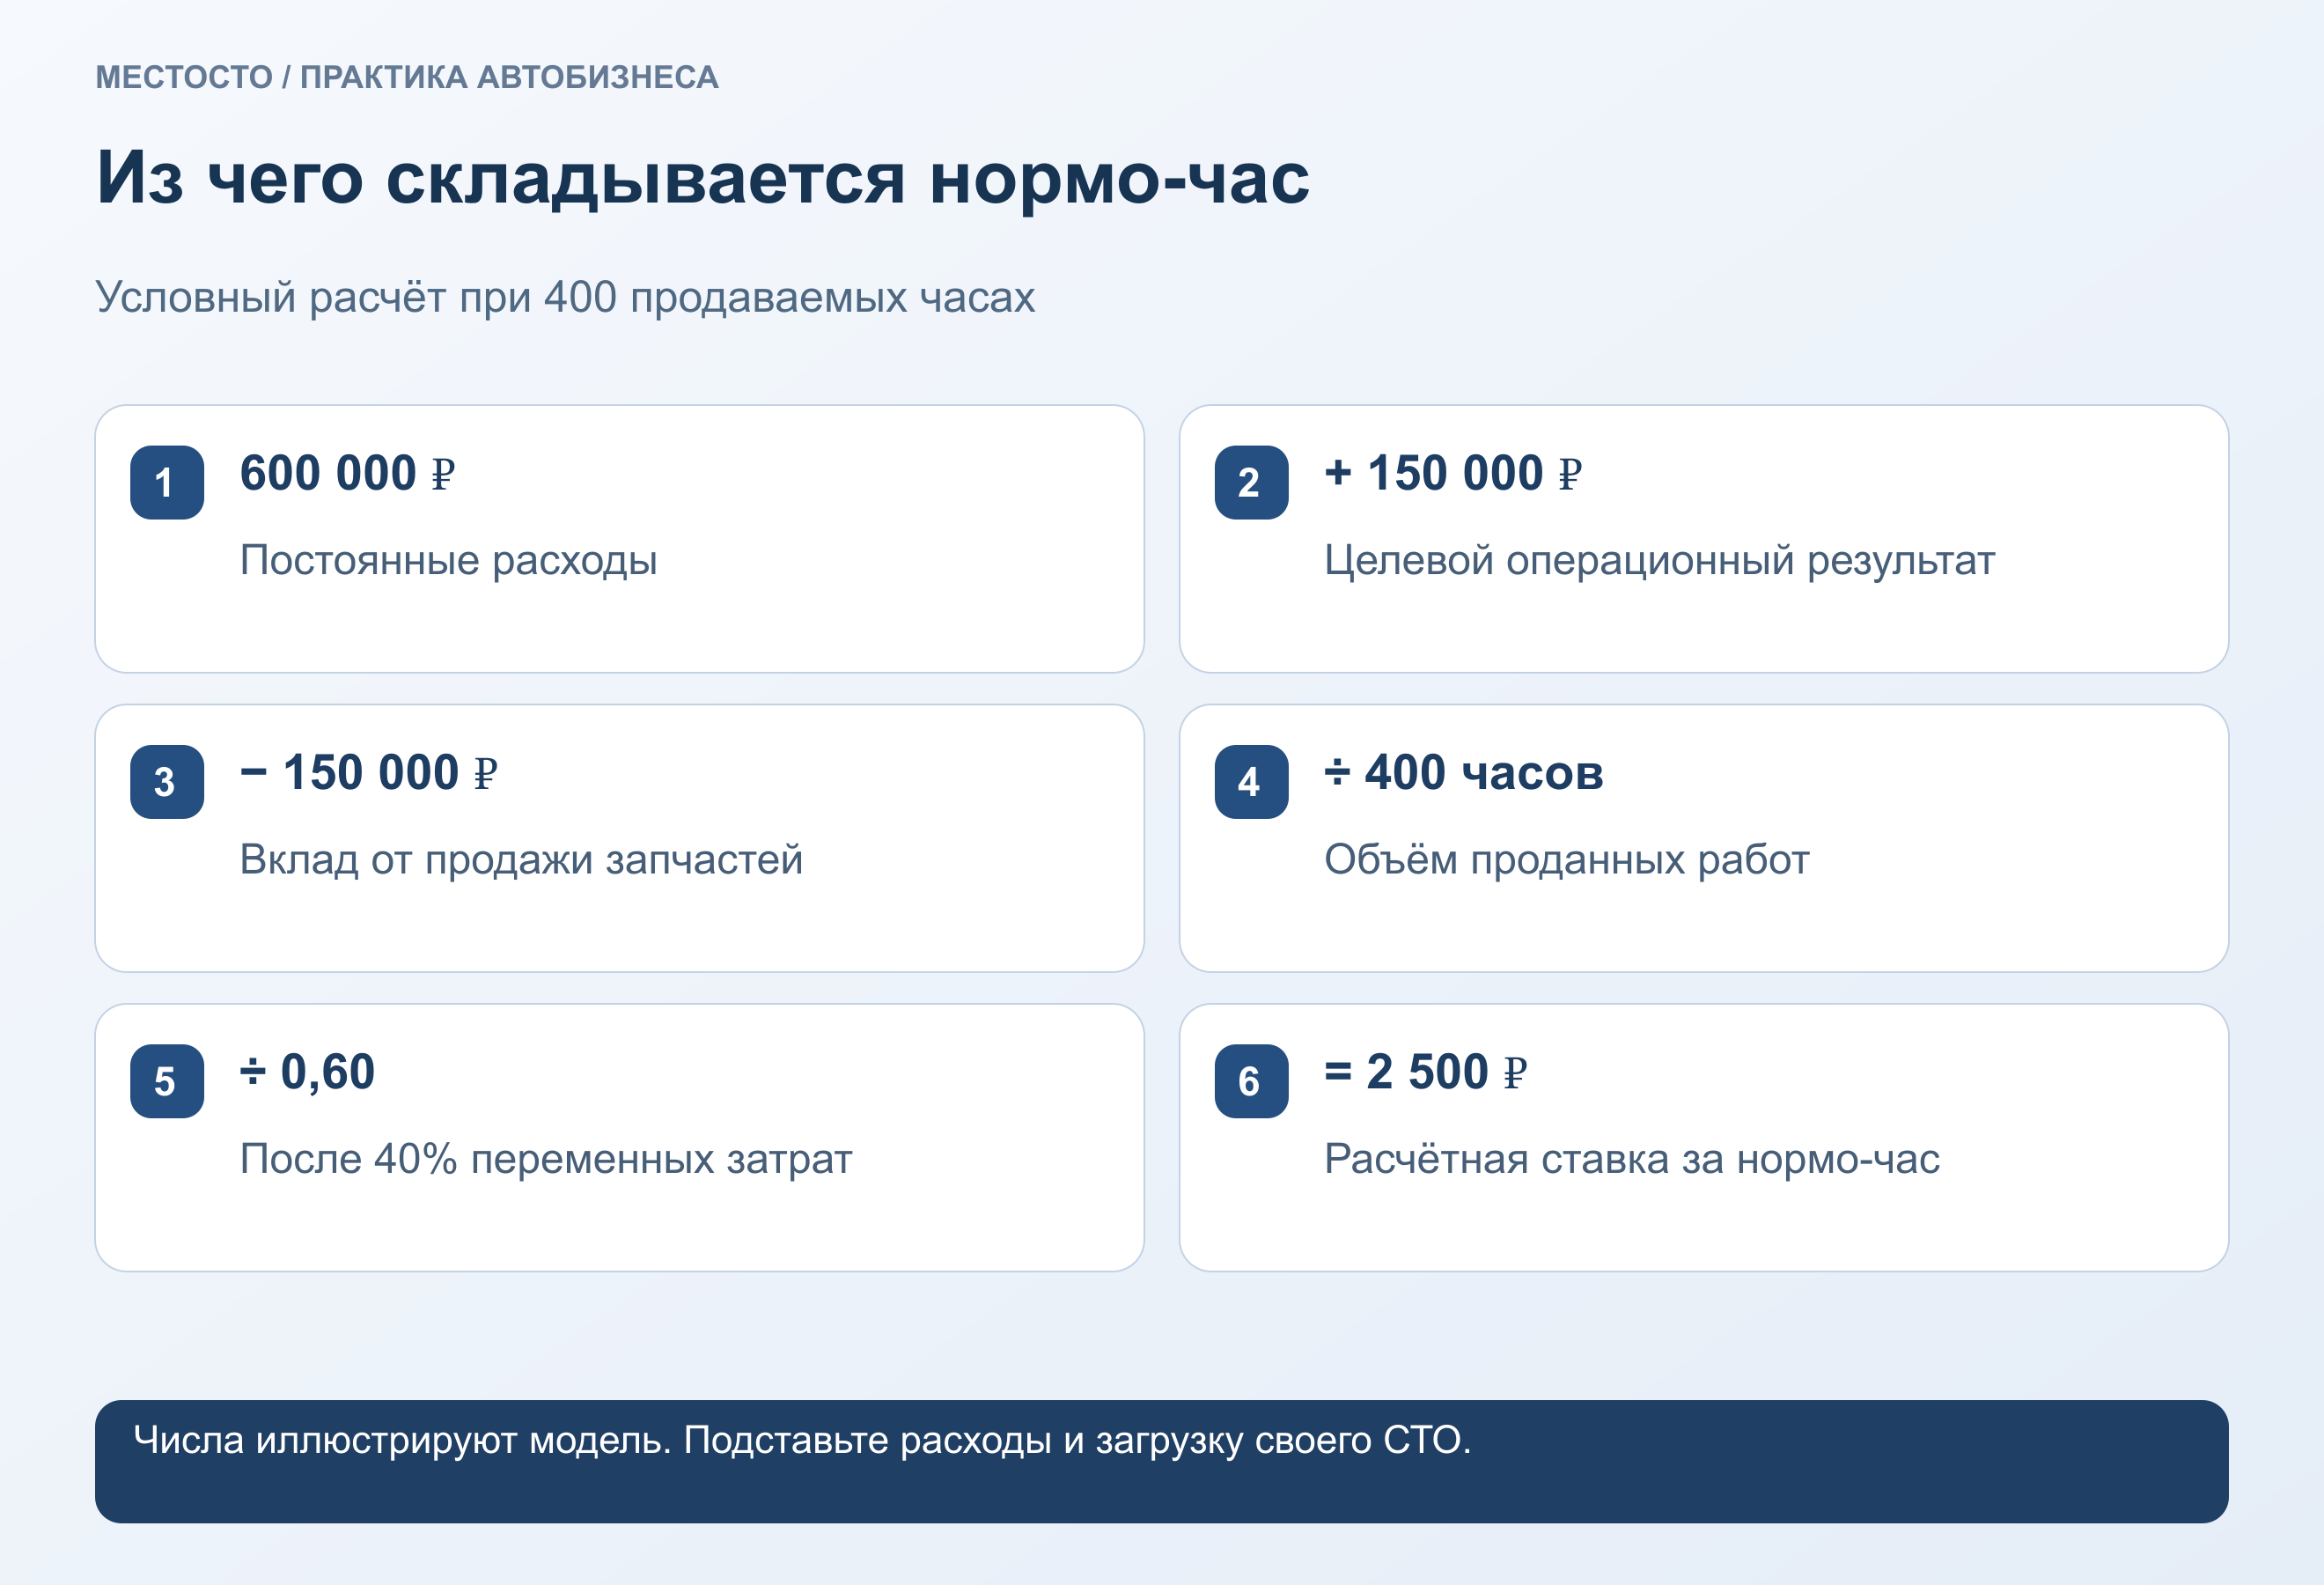
Условная станция имеет 600 000 рублей постоянных расходов, планирует 150 000 рублей операционного результата и получает 150 000 рублей вклада от запчастей. Переменные расходы на работы равны 40% выручки. Все суммы в примере приведены на единой базе, без смешения цен с НДС и без него.
| Продаваемые часы за месяц | Расчётная ставка | Что изменилось |
|---|---|---|
| 400 | 2 500 ₽/нормо-час | Базовая загрузка |
| 320 | 3 125 ₽/нормо-час | Часов меньше на 20% |
| 480 | Около 2 083 ₽/нормо-час | Часов больше на 20% |
При 400 часах выручка работ составит 1 000 000 рублей. После 400 000 переменных затрат, прибавления 150 000 вклада запчастей и вычитания 600 000 постоянных расходов останется 150 000. Такая обратная проверка помогает обнаружить ошибку в формуле.
Переведите расчёт в понятный прайс
Расчётная ставка ещё не означает, что нужно завтра одинаково повысить все цены. Возьмите частые операции и сравните итоговую стоимость, фактическую трудоёмкость, спрос и результат заказа. Проверьте, не компенсируют ли прибыльные работы постоянный убыток на других услугах.
Для сложной диагностики и нестандартного ремонта заранее согласуйте этап и предел затрат. Не увеличивайте количество нормо-часов задним числом ради нужной суммы. Если рынок не принимает экономически обоснованную цену, ищите причину в загрузке, специализации, расходах и составе услуги.
Что отслеживать после изменения
Сравнивайте фактическую выручку работ на проданный нормо-час, число согласованных заказов, скидки и причины отказов. Рост прайса при падении продаваемых часов может не улучшить результат. Пересчитывайте модель после изменения аренды, состава команды или структуры работ, сохраняя предыдущую версию для сравнения.
Вопросы по теме
Можно ли взять нормо-час конкурента?
Как ориентир для рынка — да. Для проверки своей экономики нужны собственные расходы и объём проданных часов.
Почему нельзя делить расходы на все часы смен?
Часть смены уходит на ожидание, обучение и другие задачи, которые не оплачиваются отдельным заказом. Это завысит доступную загрузку.