Экономика и управление
НДС при УСН для автосервиса в 2026 году: как подготовить цены и учёт
Как подготовить автосервис к НДС при УСН: порог дохода, месяц перехода, цены с налогом, документы и касса. Пример расчёта и список вопросов бухгалтеру.
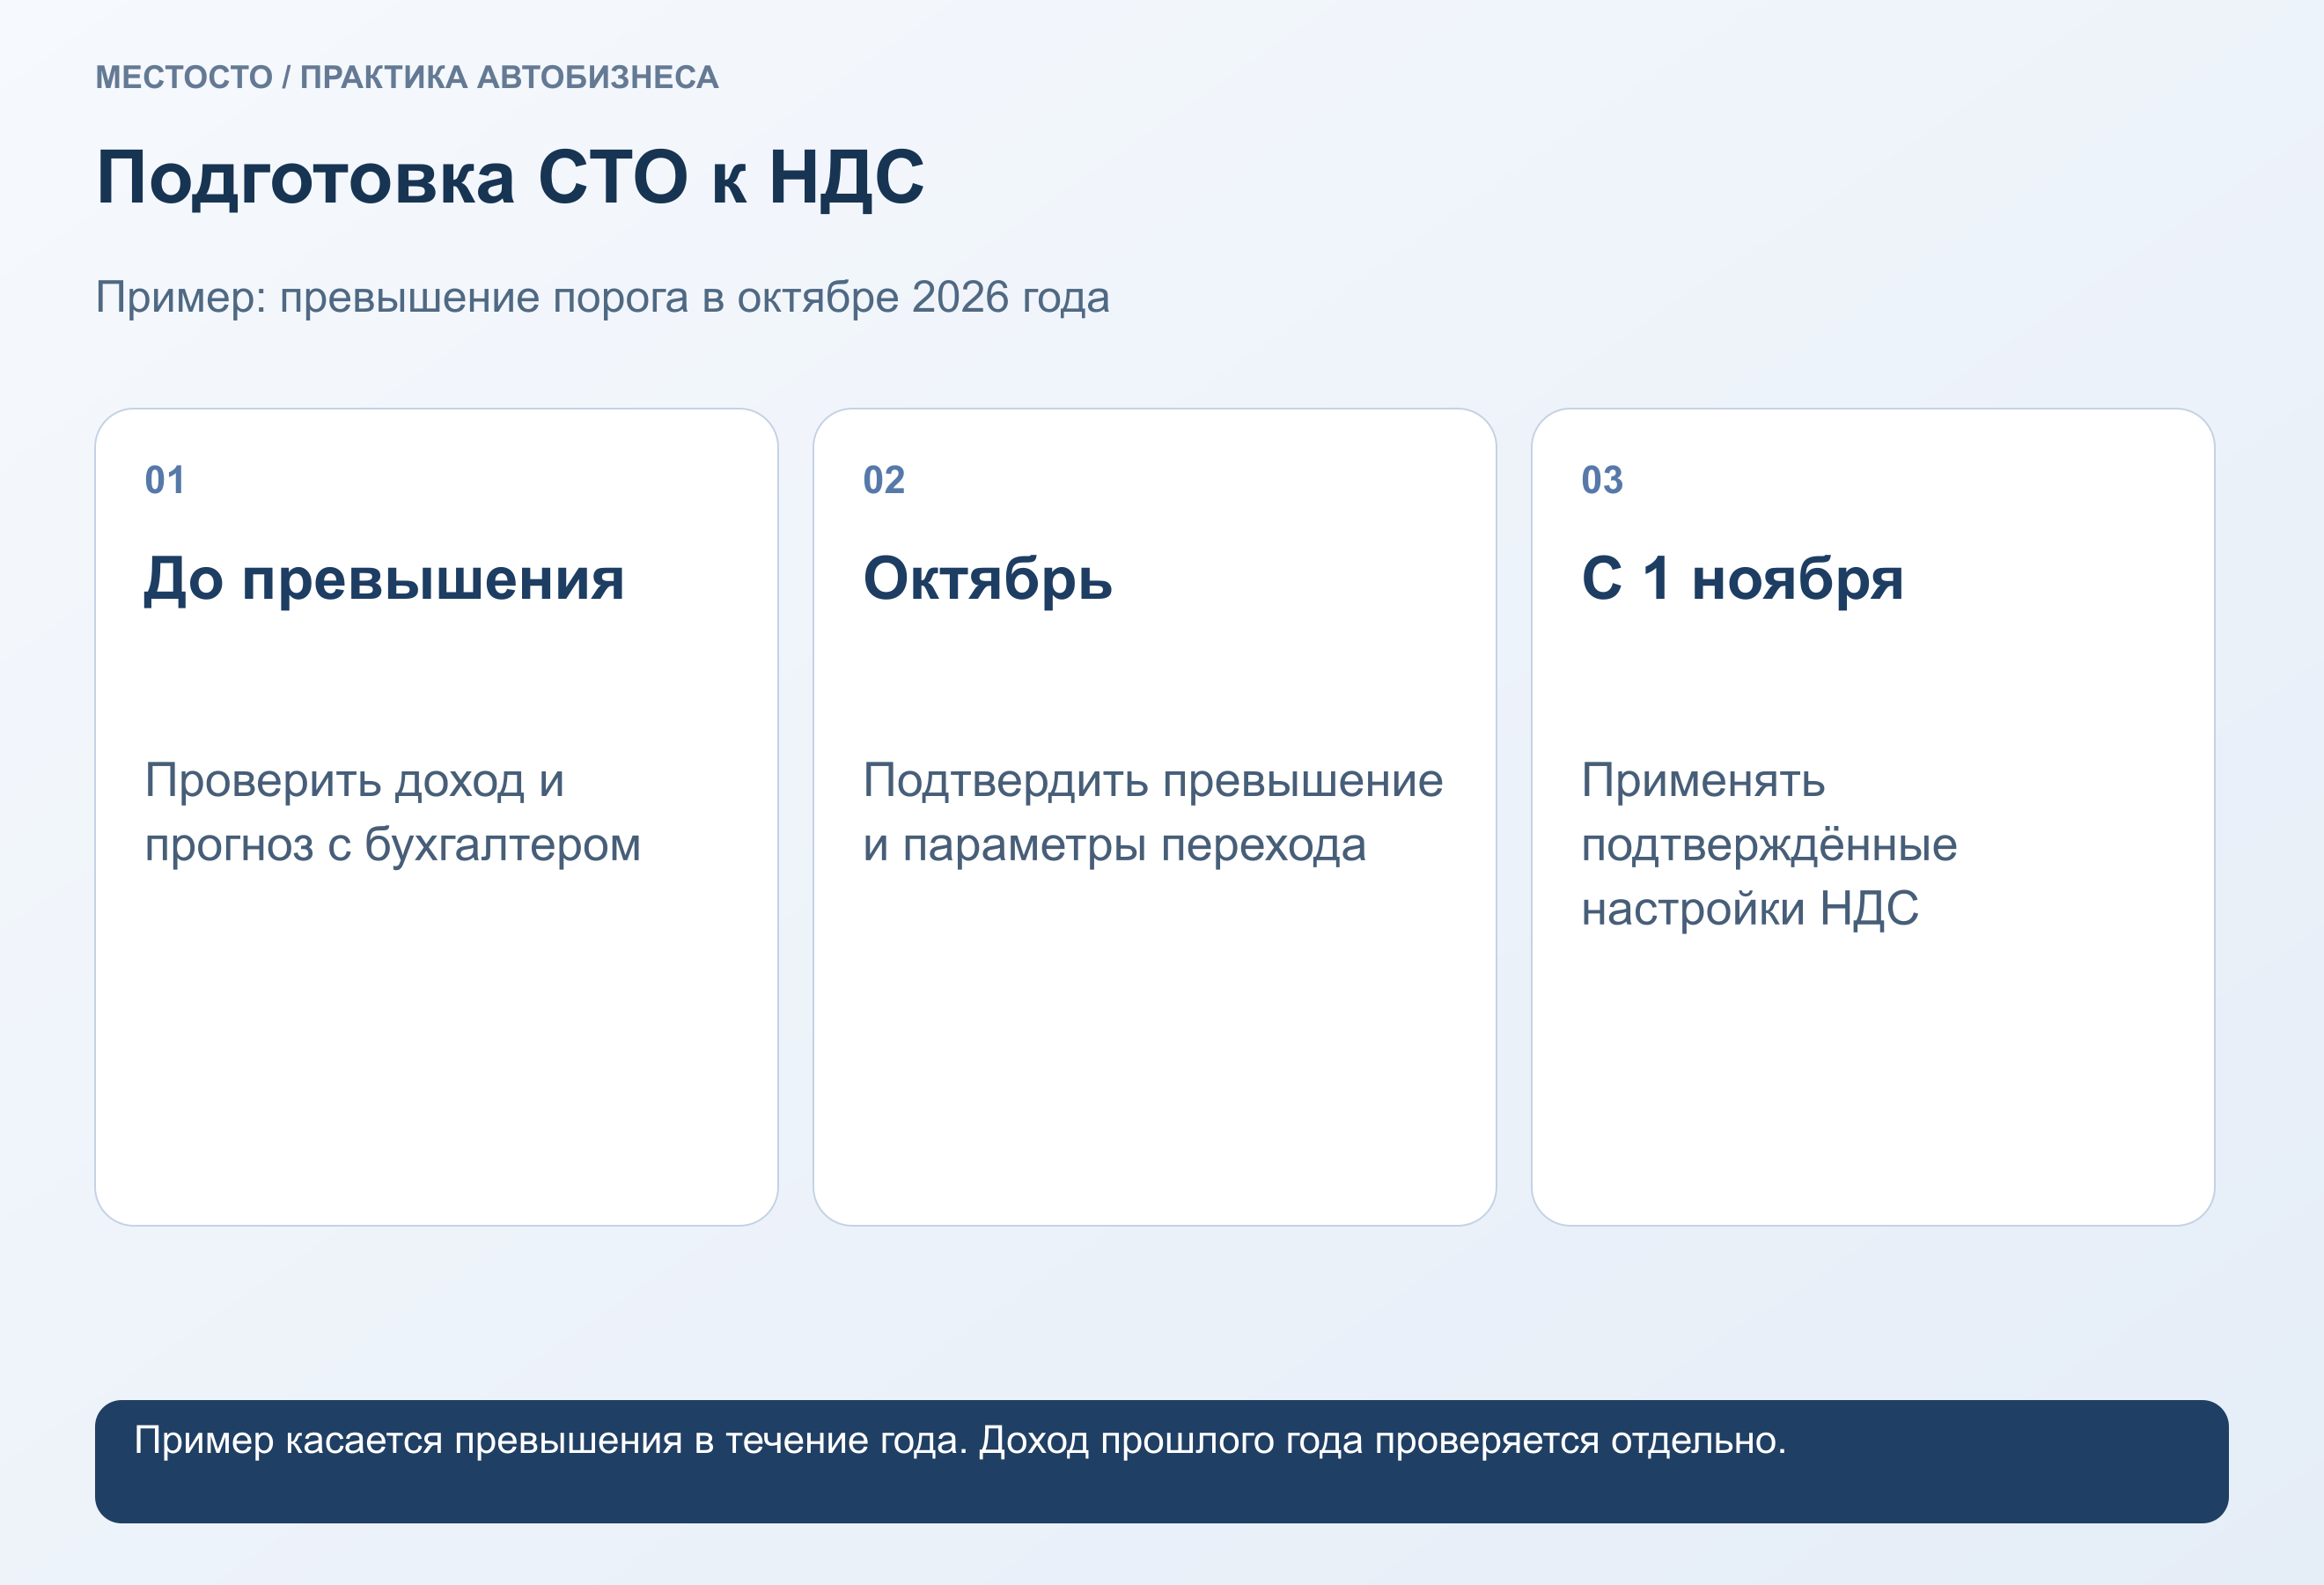
Схема к статье · можно увеличить
Для небольшого автосервиса НДС становится проблемой не в момент сдачи декларации, а раньше — когда выручка приближается к порогу, а цены, договоры, касса и учет все еще работают по старой схеме.
В 2026 году для освобождения от НДС при УСН действует порог дохода 20 млн рублей. Доход проверяют за предыдущий год и с начала текущего. Если доход за 2025 год не превысил этот предел, освобождение в 2026 году применяется автоматически; отдельное уведомление не требуется. Налоговое агентирование и ввоз товаров имеют самостоятельные правила.
Если доход с начала 2026 года превысил 20 млн рублей, обязанности по НДС возникают с первого числа следующего месяца. Это прямо предусмотрено статьёй 145 НК РФ. Например, при превышении в октябре новая обязанность начинается с 1 ноября. При доходе за 2025 год выше порога ситуацию рассматривают уже с начала 2026 года. Прогноз поступлений помогает подготовиться, но сумму дохода для порога определяют по налоговым правилам, а не по произвольному отчёту CRM.
Какие варианты появляются после утраты освобождения
ФНС описывает основные варианты ставок:
- общеустановленная ставка 22% с правом на вычеты входного НДС при выполнении условий;
- специальные ставки 5% или 7% без вычета входного НДС.
Это не свободный выбор любой ставки: для специальных ставок действуют ограничения и условия. Применимость, порядок перехода и состав вычетов проверяют с бухгалтером по конкретному бизнесу.
Выбор нельзя делать только по величине ставки. Для СТО с высокой долей запчастей и оборудования, приобретаемых с НДС, общая ставка и вычеты могут оказаться выгоднее. Для бизнеса с большой долей труда и небольшим входным НДС специальная ставка иногда выглядит лучше. Итог зависит от структуры закупок, клиентов и возможности изменить цену.
Что посчитать заранее
Соберите за последние двенадцать месяцев четыре показателя:
- выручку по работам;
- выручку или стоимость материалов и запчастей;
- закупки с входным НДС;
- долю клиентов, которые сами принимают НДС к вычету.
После этого постройте минимум три сценария: сохранение текущей цены, перенос части налога в цену и пересмотр наценки на детали. Отдельно посмотрите договоры с фиксированной стоимостью и длительные кузовные ремонты: работы могут начаться до изменения режима, а реализация и расчет — после.
Что должна уметь программа СТО
- показывать доход с начала года и прогноз даты достижения 20 млн рублей;
- хранить разные ставки и момент их применения;
- формировать корректные чеки, счета и закрывающие документы;
- разделять стоимость работ, деталей и скидок;
- не позволять задним числом менять уже закрытые документы без следа;
- сравнивать выручку без НДС и затраты на единой базе, учитывая доступность вычетов.
Если конечная цена пока не меняется
| Условие примера | НДС внутри цены 10 500 ₽ | Сумма без НДС |
|---|---|---|
| Применима ставка 5% | 10 500 × 5 / 105 = 500 ₽ | 10 000 ₽ |
| Применима ставка 22% | 10 500 × 22 / 122 ≈ 1 893,44 ₽ | ≈ 8 606,56 ₽ |
Это только арифметика цены с включённым НДС, а не сравнение прибыли двух режимов. В строке 22% ещё не учтён возможный входной вычет. При специальной ставке входной НДС к вычету не принимается. Расходы на труд, детали, аренду и остальные налоги нужно рассчитывать отдельно.
План перехода для руководителя
Согласуйте с бухгалтером дату начала обязанности и подходящую ставку. Затем проверьте прайс, условия уже принятых заказов, авансы, кассу и обмен с бухгалтерской системой. На тестовых документах сравните сумму, которую видит клиент, с суммой в учёте. Не меняйте подписанные условия ремонта автоматически только потому, что обновилась настройка программы.
В системе управления заказами имеет смысл проверить состав выгрузки и историю корректировок. Налоговый расчёт и применимость ставки подтверждает бухгалтер; управленческая диаграмма не заменяет налоговый регистр.
Вопросы по теме
С какого месяца возникает НДС при превышении порога в течение 2026 года?
По статье 145 НК РФ — с первого числа месяца, следующего за месяцем превышения. Доход за предыдущий год проверяется отдельно.
Ставка 5% всегда выгоднее 22%?
Нет. Сравнивают применимость ставок, входной НДС, состав затрат, клиентов и конечную цену. При 22% возможны вычеты при соблюдении условий; при специальных ставках входной НДС к вычету не принимается.
Можно ли считать порог по закрытым заказам в CRM?
Только если отчёт соответствует правилам определения налогового дохода. Авансы, возвраты и другие операции могут давать расхождение с управленческой выручкой.